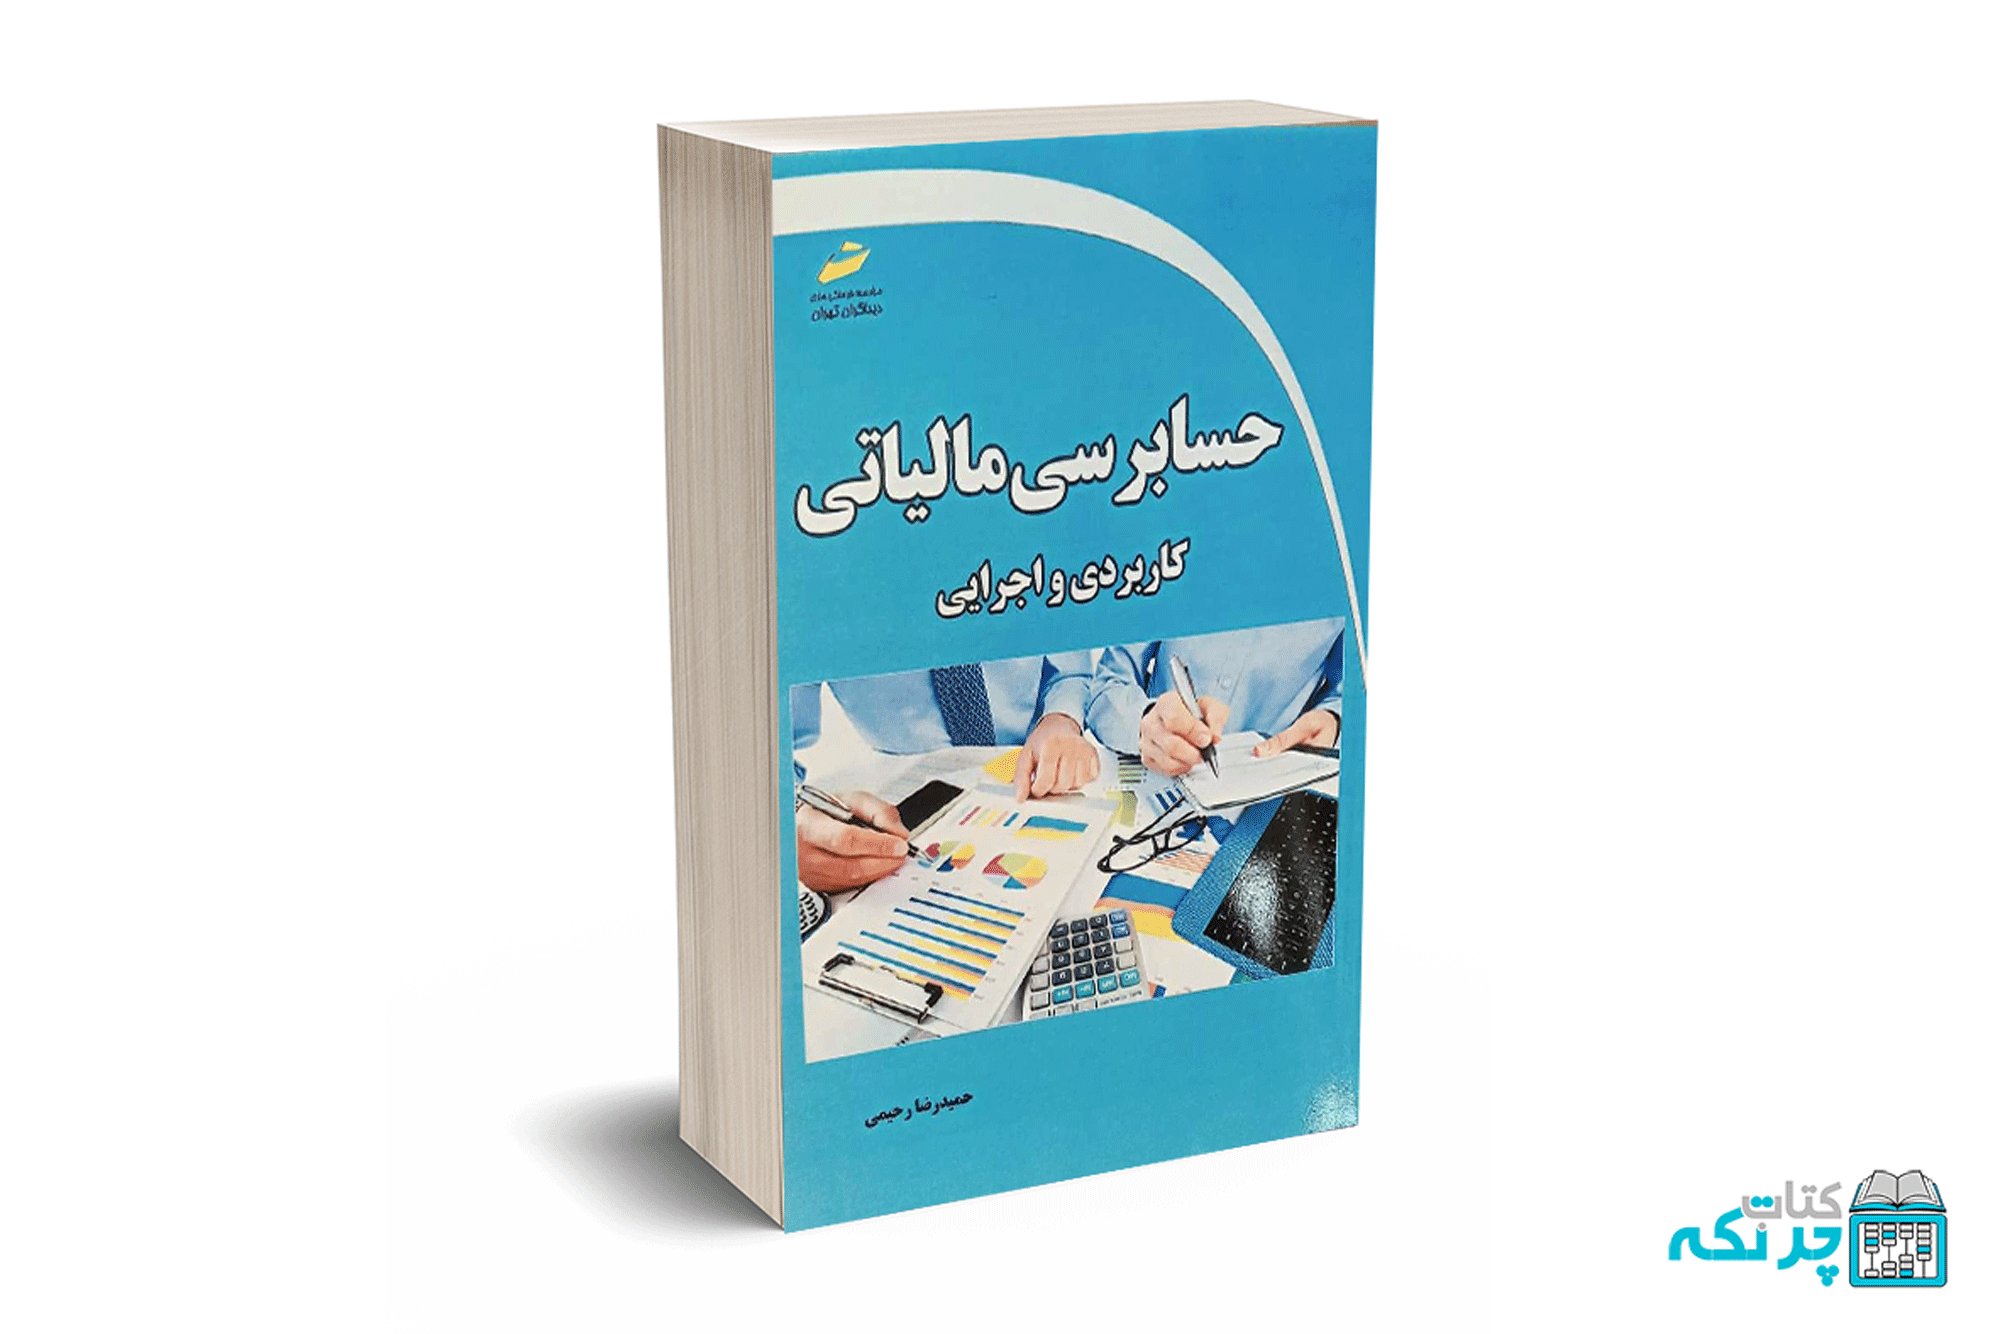
حسابرسی مالیاتی (کاربردی و اجرایی) | حمید رضا رحیمی – دیباگران
کتاب حسابداری
کتاب جدید از نشر دیباگران تهران منتشر شد.
حسابرسی مالیاتی کاربردی و اجرایی که از حمیدرضا رحیمی به تالیف رسید است
تعداد صفحات :272 صفحه
حسابداری مالیاتی
توضیحات:
وقتی افراد در قالب سازمانها و شرکتها شروع به فعالیت میکنند، این حقیقت وجود دارد که زیرساختها و منابعی که در دسترس آنها است، توسط دولتها تأمین میشود؛ به همین دلیل این مجموعهها موظف هستند تا در بازههایی مشخص، مبالغی را به عنوان حق استفاده از این منابع به دولت بپردازند تا دولت بتواند جایگزین آنها را در دسترس قرار دهد.
این تعریف مالیات است. بسیار شنیدهایم که سازمانها تخلف « فرار مالیاتی» را مرتکب میشوند.
برای آنکه مالیاتها به موقع و درست پرداخت شوند، از طرف سازمان امور مالیاتی کشور، مأمورانی برای این کار آماده به خدمت هستند، که تحت نام «ممیز مالیاتی» فعالیت میکنند.
این افراد به شرکتها و سازمانها اعزام میشوند و درمورد صحت اظهارنامه مالیاتی آنها تحقیق کرده و نهایتاً میزان مالیات را مشخص میکنند.
فرار مالیاتی تنها به عدم پرداخت مالیات اطلاق نمیشود، بلکه مجموعهها ممکن است با اعلام غیرواقعی اسناد و مدارک مالی خود سعی بر کم کردن میزان مالیات داشته باشند؛ بنابراین اولین وظیفه یکی ممیز مالیاتی، بررسی دقیق اسناد مالی شرکتها و تطابق آن با اظهارنامههای اعلامی آنها است.
بانک کتاب

نقد و بررسیها
هنوز بررسیای ثبت نشده است.