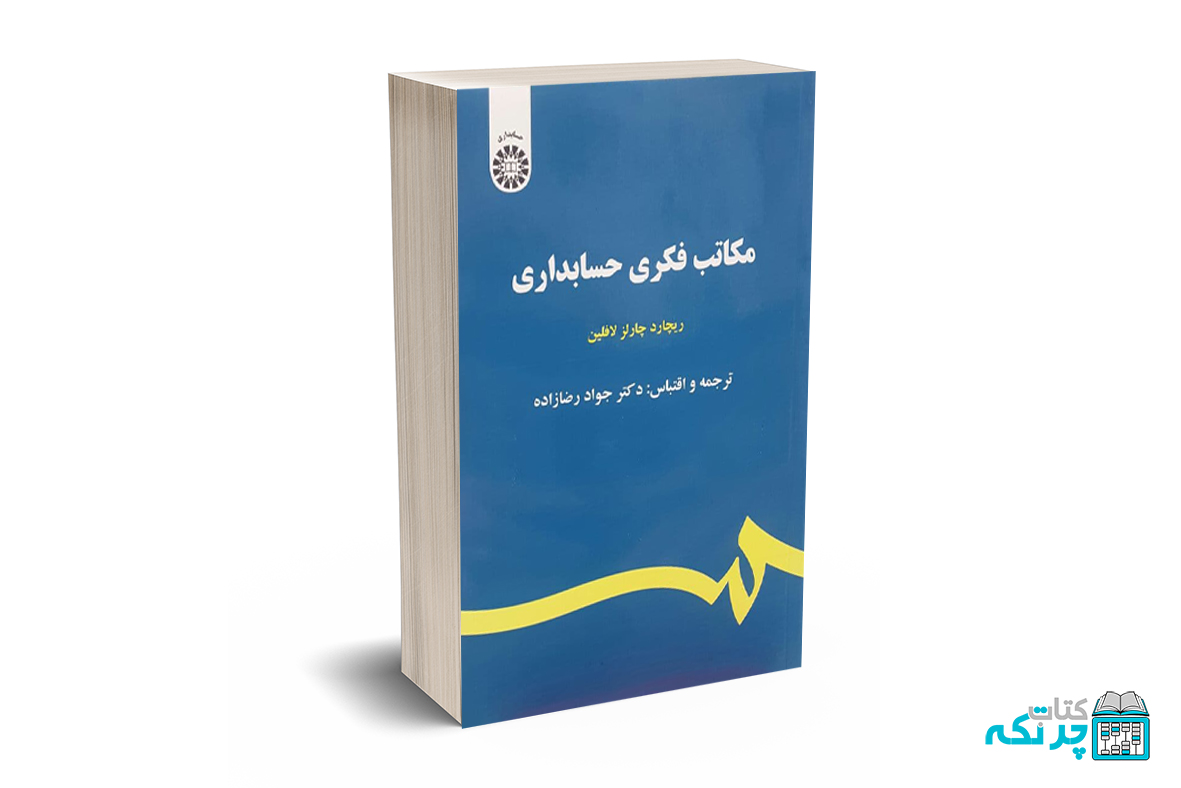
مکاتب فکری حسابداری
توضیحات:
مقدمه مترجم این کتاب اقتباسی از سه فصل اول رساله دکترای ریچارد لافلین است و به تحلیل بسامان نقش مکاتب فکری در حوزه اصلی دانش حسابداری، یعنی «حسابداری مالی و حسابداری مدیریت» در توصیف وضعیت فعلی، ترسیم وضعیت مطلوب (تجویز) و تغییر رویه ها و سیستم های حسابداری در زمینه سازمانی آنها می پردازد. این اقتباس همراه با دخل و تصرفهایی بوده است. به ویژه معرفی مختصر اندیشمندان در پاورقی به نوعی نتیجه پژوهشی مستقل و جذاب است. برای تحلیل نقش مکاتب فکری حسابداری در توصیف، تجویز و تغییر رویه ها و سیستم های حسابداری در متن سازمانی آنها، ابتدا با رجوع به چارچوب بارل و مورگان و به کمک دو شاخص مهم «ماهیت علوم اجتماعی» و «ماهیت جامعه»، مفروضات بنیادی مکاتب فکری حسابداری تعیین و معرفی می شود. سپس با رجوع به مکاتب فلسفه علم به ویژه آراء و افکار اگوست کنت (۱۷۹۸-۱۸۵۷) و امانوئل کانت (۱۸۰۴ – ۱۷۲۴ )، رویکرد فلسفی مناسب برای تحلیل مکاتب فکری حسابداری شناسایی می شود. در نهایت با توجه به «تئوری زبان» لودویگ ویتگنشتاین (۱۹۵۱ – ۱۸۸۹) و «تئوری انتقادی» مکتب فرانکفورت و به ویژه آراء و افکار یکی از اندیشمندان اصلی آن یعنی یورگن هابرماس، روش شناسی مناسبی طراحی می شود. پرداختن به رویه ها و سیستم های حسابداری و به طور کلی ارزیابی «تئوری حسابداری بر اساس این روش شناسی برای مطالعات حسابداری بسیار حیاتی است.
کتاب حسابداری
بانک کتاب

نقد و بررسیها
هنوز بررسیای ثبت نشده است.