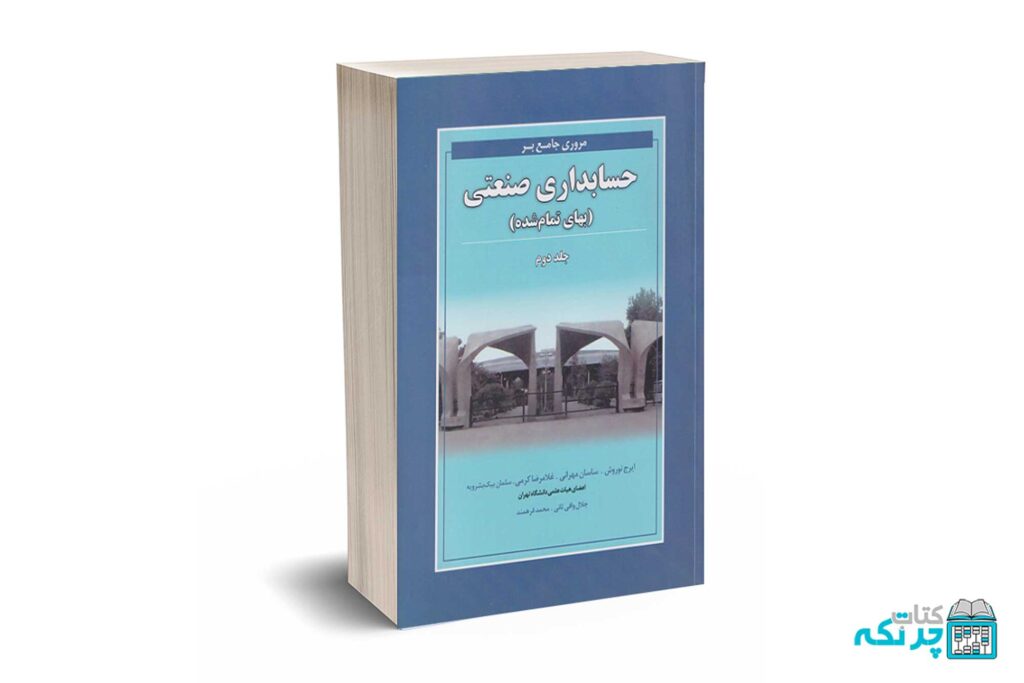
حسابداری بهای تمام شده (صنعتی)از تئوری تا عمل
کتاب حسابداری
بانک کتاب
حسابداری صنعتی
کتاب حسابداری بهای تمام شده (صنعتی) از تئوری تا عمل به آموزش مباحثی مانند مفاهیم و طبقهبندیهای هزینه، تعیین بهای تمام شده، حسابداری و کنترل، تجزیه و تحلیل بهای تمام شده، حجم فعالیت و سود در مؤسسات تک محصولی و چند محصولی و … میپردازد که توسط اسماعیل علی نیا، امید ایمانی و مهران فضل اله پور گردآوری و تدوین شده است.
در عمل عبارات «بهایابی» و حسابداری صنعتی به جای هم به کار میروند. اما بهایابی نباید با حسابداری صنعتی اشتباه گرفته شود. بهایابی به روش و فرآیند تعیین بها اشاره میکند. این روش شامل اصول و قوانینی برای تعیین بهای محصولات و خدمات میشود. اما روشی پویاست و با زمان تغییر میکند. فرآیند بهایابی کار روزمره تعیین بهاست. از طرف دیگر، حسابداری صنعتی به عنوان فرآیندی از حسابداری برای هزینه است.
فرآیند تا برقراری رابطه نهایی با مرکز بها یا واحد بها ادامه مییابد. آن شاخه خاص حسابداری است که طبقهبندی، جمعآوری، تخصیص، جذب و کنترل هزینهها را شامل میشود. حسابداری صنعتی از نظر تئوری عبارت گستردهای است که شامل چندین هدف مثل بهایابی، حسابداری صنعتی، کنترل بها، کنترل بودجه و حسابرسی بها میشود. آن شامل ارائه اطلاعات برای اهداف تصمیم گیری مدیریتی است.


نقد و بررسیها
هنوز بررسیای ثبت نشده است.